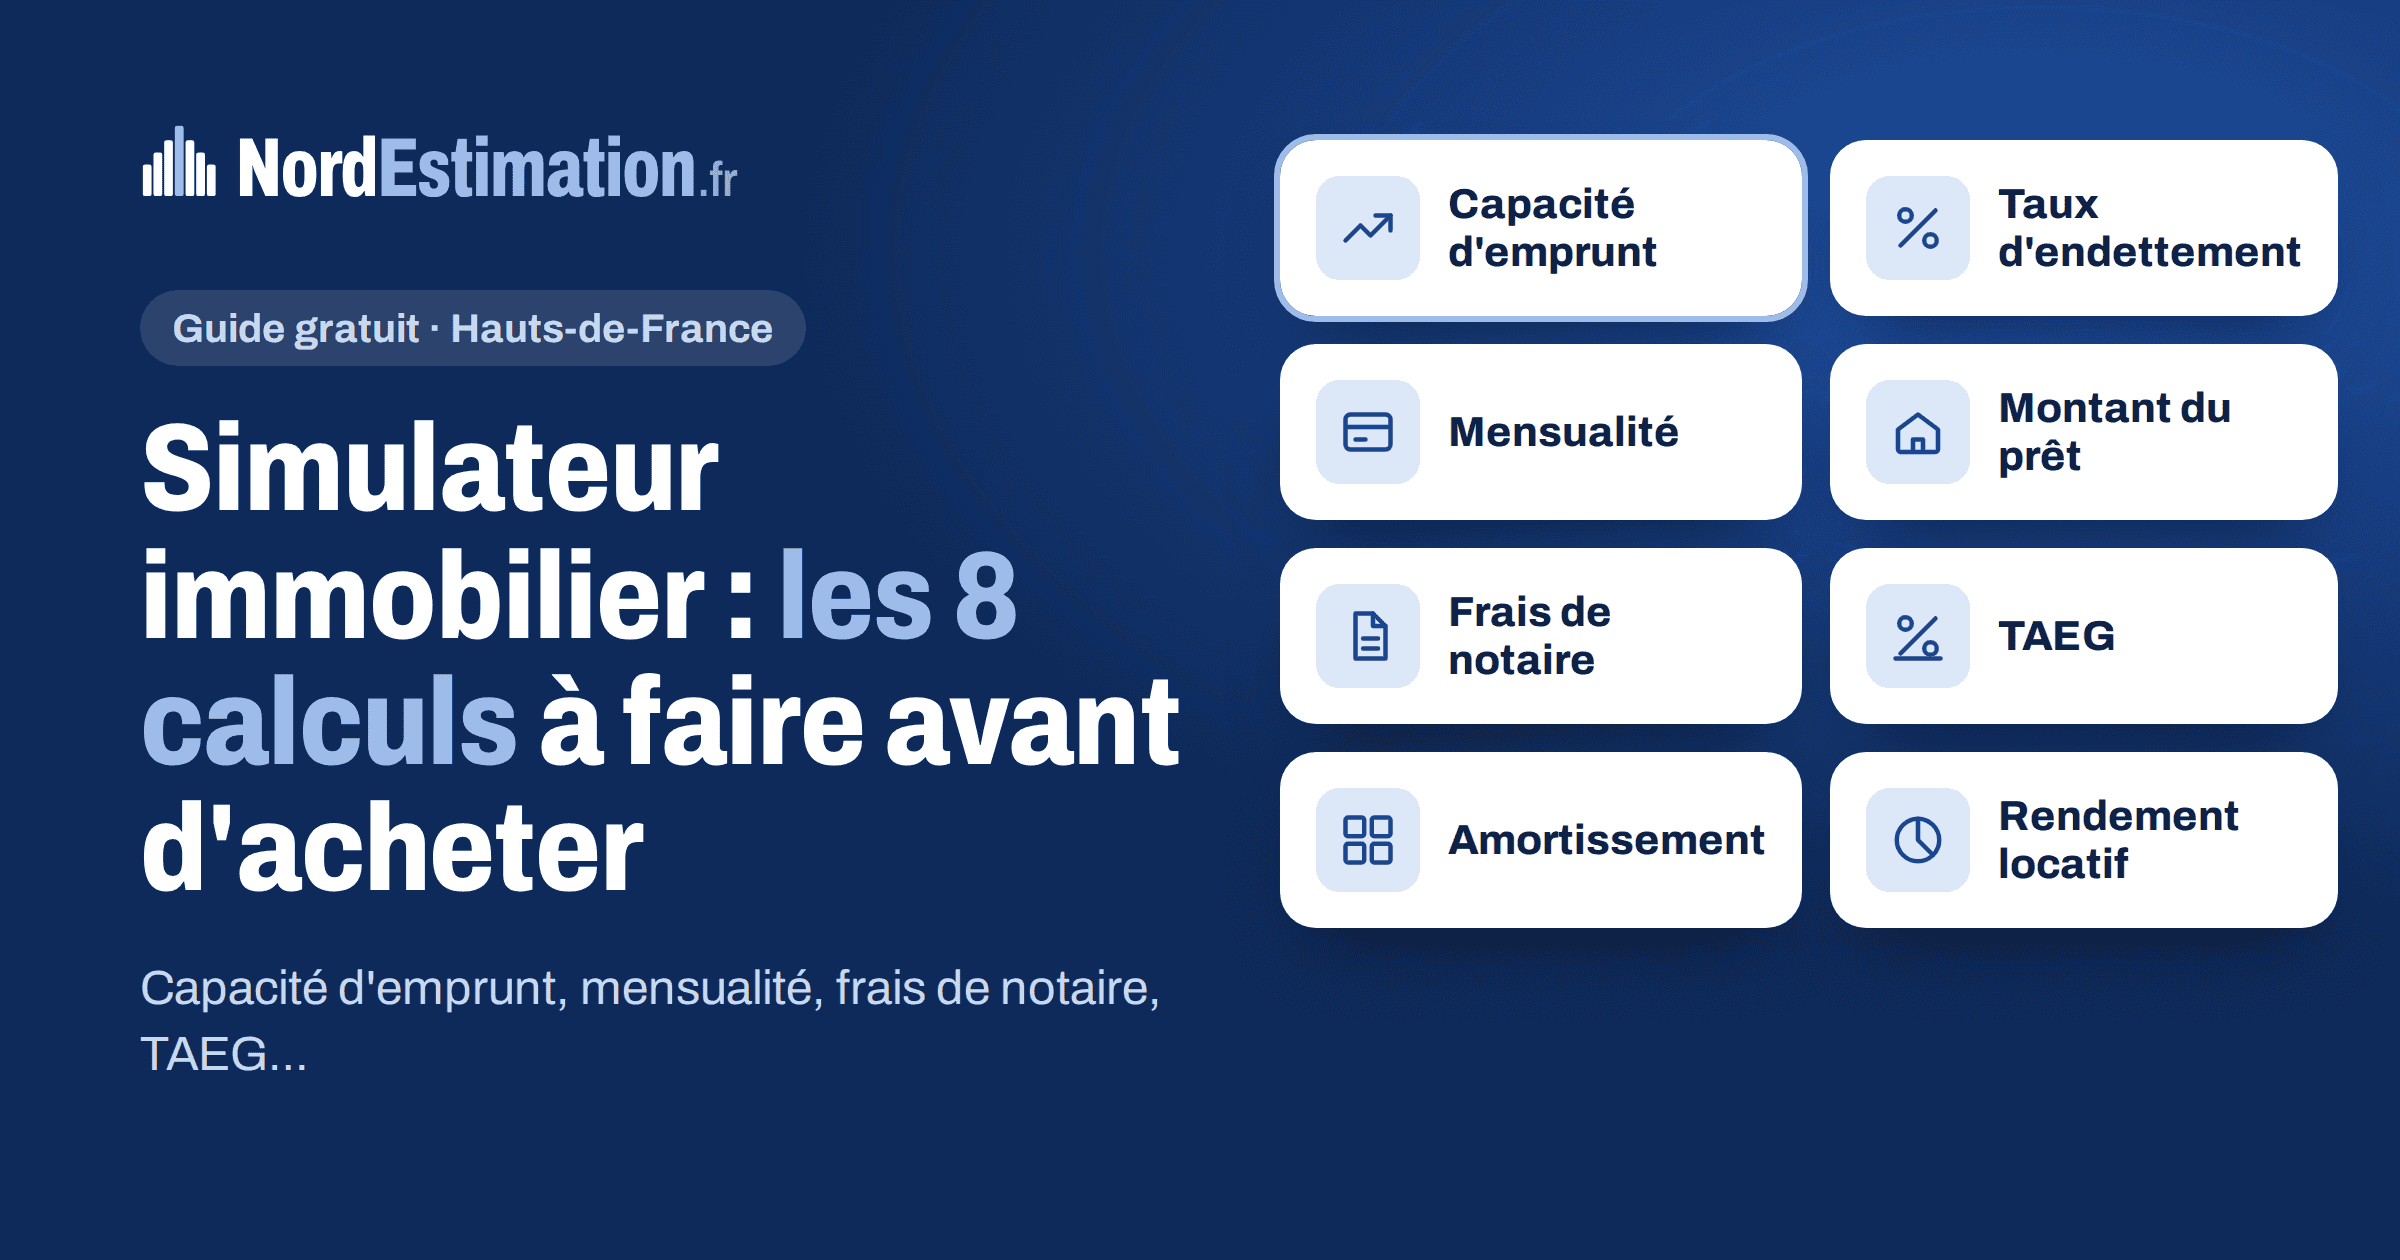
Un achat immobilier se prépare d’abord avec une calculette. Combien pouvez-vous emprunter ? Quelle sera votre mensualité ? Combien coûteront les frais de notaire ? Un simulateur immobilier répond à ces questions en quelques secondes, avant même de rencontrer votre banquier. Sur NordEstimation, vous trouvez huit simulateurs gratuits et sans inscription, adaptés aux règles des banques et aux taux des départements des Hauts-de-France.
Dans ce guide, nous vous expliquons à quoi sert chaque calcul, dans quel ordre les faire et comment bien remplir chaque champ.
Pourquoi utiliser un simulateur immobilier avant d’acheter
D’abord, pour connaître votre vrai budget. Beaucoup d’acheteurs visitent des biens trop chers, puis découvrent à la banque que leur capacité d’emprunt est plus faible que prévu. Ensuite, pour éviter les coûts oubliés : frais de notaire, assurance emprunteur, frais de garantie. Enfin, pour négocier : avec vos chiffres en main, vous comparez les offres de prêt et vous discutez d’égal à égal avec votre banque ou votre courtier.
Les huit outils sont regroupés sur la page Simulateurs. Sur chaque page, le menu de gauche vous permet de passer d’un calcul à l’autre.
Étape 1 : votre capacité d’emprunt, le point de départ
Le simulateur de capacité d’emprunt est le premier à utiliser. Il calcule le montant maximal que la banque peut vous prêter.
Ce qu’il faut saisir :
- les revenus nets mensuels de votre foyer ;
- vos crédits en cours (auto, consommation) ;
- votre apport personnel ;
- le taux, la durée et le taux d’assurance envisagés.
Ce que vous obtenez : la mensualité maximale, le montant empruntable, votre budget total et le prix d’achat possible dans l’ancien, frais de notaire déduits.
Le calcul applique la règle du Haut Conseil de stabilité financière : vos mensualités, assurance comprise, ne doivent pas dépasser 35 % de vos revenus nets, sur 25 ans au plus. Par exemple, avec 3 500 € de revenus nets par mois, votre mensualité maximale tourne autour de 1 225 €.
Étape 2 : votre taux d’endettement et votre reste à vivre
Vous connaissez déjà votre future mensualité ? Le calcul du taux d’endettement rapporte l’ensemble de vos crédits à vos revenus. Une jauge indique si vous restez sous le seuil de 35 %.
Le simulateur affiche aussi votre reste à vivre, c’est-à-dire ce qu’il vous reste chaque mois une fois les crédits payés. La banque le regarde de près, surtout pour les familles.
Étape 3 : la mensualité de votre crédit
Pour un montant donné, le simulateur de mensualité calcule votre remboursement mensuel, avec et sans assurance, ainsi que le coût total du crédit.
Une barre montre la part du capital, des intérêts et de l’assurance dans ce que vous rembourserez. Faites l’essai sur 20 puis sur 25 ans : la mensualité baisse, mais le coût des intérêts augmente nettement.
Étape 4 : le montant du prêt pour une mensualité donnée
C’est le calcul inverse. Vous savez quelle mensualité vous pouvez payer chaque mois ? Le calcul du montant de prêt en déduit le capital que vous pouvez emprunter, selon le taux, la durée et l’assurance.
Étape 5 : les frais de notaire selon votre département
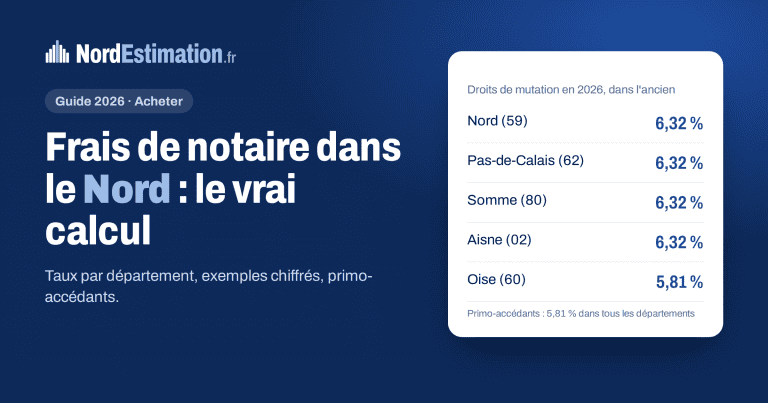
Dans l’ancien, les frais de notaire représentent souvent 7,5 à 8,5 % du prix d’achat. Le calcul des frais de notaire détaille les droits de mutation, la rémunération du notaire et les frais annexes.
Ce simulateur immobilier tient compte du département : au 1er avril 2026, le Nord, le Pas-de-Calais, la Somme et l’Aisne appliquent un taux départemental de 5 %, contre 4,5 % dans l’Oise. Si vous achetez votre première résidence principale, cochez la case « primo-accédant » : vous restez au taux de 4,5 %.
Étape 6 : le TAEG pour comparer les offres de prêt
Le taux nominal ne dit pas tout. Le calcul du TAEG, l’ancien TEG, ajoute l’assurance, les frais de dossier et les frais de garantie pour donner le coût annuel réel du crédit.
C’est le bon chiffre pour comparer deux banques. En effet, une offre à taux nominal plus bas peut coûter plus cher si ses frais sont plus élevés. Le TAEG légal figure toujours sur l’offre de prêt.
Étape 7 : le tableau d’amortissement, année par année
Le tableau d’amortissement détaille, pour chaque année du prêt, les intérêts payés, le capital remboursé et le capital restant dû.
Il répond à une question souvent oubliée : combien devrez-vous encore à la banque si vous revendez dans 7 ou 10 ans ? Vous voyez aussi que les intérêts pèsent surtout les premières années, ce qui rend une renégociation plus intéressante au début du prêt.
Étape 8 : le rendement locatif pour investir
Vous achetez pour louer ? Le calcul du rendement locatif compare les loyers annuels au coût total de l’achat, frais de notaire et travaux compris. Il donne le rendement brut et le rendement net de charges et de taxe foncière.
Pour fixer un loyer réaliste, consultez les loyers médians de la commune sur sa page Prix immobilier. Attention aussi au diagnostic énergétique : depuis 2025, un logement classé G ne peut plus être mis en location.
Comment bien remplir un simulateur immobilier
- Revenus : indiquez vos revenus nets avant impôt sur le revenu, comme le fait la banque, et ajoutez les revenus réguliers du foyer.
- Taux : prenez un taux récent, donné par votre banque ou un courtier. Les taux évoluent chaque mois.
- Assurance : comptez entre 0,10 % et 0,40 % par an selon votre âge et votre état de santé.
- Durée : comparez toujours deux durées, par exemple 20 et 25 ans.
Gardez en tête qu’une simulation reste indicative. Seule l’offre de prêt de votre banque fait foi. La règle des 35 % est détaillée sur le site du Haut Conseil de stabilité financière.
Vendre avant d’acheter : par où commencer
Si vous êtes déjà propriétaire, la valeur de votre bien actuel détermine votre apport, et donc votre budget. Commencez par une estimation gratuite de votre bien : en 5 étapes, vous obtenez une fourchette de prix fondée sur les ventes réelles de votre commune. Vous pourrez ensuite reprendre chaque simulateur avec un apport réaliste.
Questions fréquentes
Les simulateurs de NordEstimation sont-ils gratuits ?
Oui. Les huit simulateurs sont gratuits, sans inscription et sans engagement. Aucune donnée saisie n’est enregistrée : le calcul se fait directement dans votre navigateur.
Un simulateur immobilier donne-t-il un résultat fiable ?
Il donne une estimation réaliste si vous utilisez des chiffres justes, en particulier un taux récent. En revanche, il ne remplace pas l’étude de votre dossier par la banque, qui regarde aussi votre stabilité professionnelle, votre épargne et votre reste à vivre.
Quel salaire faut-il pour emprunter 200 000 € ?
Sur 20 ans à 3,5 %, la mensualité est d’environ 1 160 € hors assurance. Avec la règle des 35 %, il faut donc des revenus nets d’au moins 3 300 € par mois, un peu plus avec l’assurance.
Peut-on dépasser 35 % d’endettement ?
Les banques peuvent déroger à cette règle pour environ 20 % de leurs dossiers. Ces dérogations vont en priorité à l’achat d’une résidence principale et aux foyers dont le reste à vivre est confortable.
Quelle différence entre le taux nominal et le TAEG ?
Le taux nominal sert à calculer les intérêts. Le TAEG ajoute tous les frais obligatoires du crédit : assurance exigée, frais de dossier, frais de garantie. C’est donc le TAEG qu’il faut comparer d’une banque à l’autre.
Les frais de notaire sont-ils inclus dans le calcul de la capacité d’emprunt ?
Oui, de façon estimée. Le simulateur déduit environ 7,5 % de frais de notaire de votre budget pour donner le prix d’achat possible dans l’ancien. Pour un montant précis, utilisez le calcul des frais de notaire.
Votre bien vaut combien ?
Estimation à partir des ventes réelles de votre secteur, en 2 minutes.
Conseiller immobilier, Hauts-de-France