La plus-value immobilière est le gain que vous réalisez en vendant un bien plus cher que vous ne l’avez acheté. Si vous vendez votre résidence principale, ce gain n’est pas imposé. En revanche, pour une résidence secondaire, un logement loué ou une maison reçue en héritage, l’impôt peut atteindre 36,2 % du gain. Voici donc le calcul, les abattements et les exonérations applicables en 2026, avec un exemple chiffré.
Plus-value immobilière : êtes-vous concerné ?
Tout dépend du bien que vous vendez. D’abord, la vente de votre résidence principale est totalement exonérée, quel que soit le gain. Le logement doit être votre habitation habituelle au jour de la vente. Si vous avez déjà déménagé, la vente doit intervenir dans un délai normal, en général un an au plus, sans location entre-temps.
En revanche, la plus-value est imposable dans les cas suivants :
- une résidence secondaire, par exemple un appartement sur la Côte d’Opale ;
- le logement que vous louez, vide ou meublé ;
- un bien reçu par succession ou donation, que vous n’habitez pas ;
- enfin, un terrain à bâtir.
Comment calculer la plus-value imposable
Le calcul repose sur une soustraction : le prix de vente, moins le prix d’acquisition. Cependant, la loi vous autorise à corriger ces deux montants, ce qui réduit souvent le gain de moitié.
- Le prix de vente est diminué des frais que vous payez pour vendre : diagnostics obligatoires, commission d’agence si elle est à votre charge.
- Le prix d’acquisition est augmenté des frais d’achat. Vous retenez soit les frais réels (frais de notaire payés à l’époque), soit un forfait de 7,5 % du prix d’achat.
- Les travaux s’ajoutent aussi au prix d’acquisition. Vous retenez soit les factures d’entreprises, soit un forfait de 15 % du prix d’achat si vous possédez le bien depuis plus de cinq ans. Ce forfait s’applique même sans travaux.
Pour un bien hérité ou reçu en donation, le prix d’acquisition est la valeur déclarée dans la succession ou la donation. Vous y ajoutez les droits et les frais réellement payés.
Les taux en 2026 : 36,2 % avant abattements
La plus-value immobilière imposable supporte deux prélèvements : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Au total, le taux atteint donc 36,2 %. Par ailleurs, une taxe supplémentaire de 2 à 6 % s’applique lorsque la plus-value imposable dépasse 50 000 €.
Ces règles n’ont pas changé en 2026. En effet, la hausse de la CSG votée pour 2026 ne concerne pas les plus-values immobilières. De plus, le projet de ramener l’exonération de 22 à 17 ans de détention a été abandonné.
Attention toutefois si vous vendez un logement loué en meublé (LMNP). Depuis 2025, les amortissements déduits de vos loyers sont réintégrés dans le calcul, ce qui augmente la plus-value imposable.
L’abattement pour durée de détention
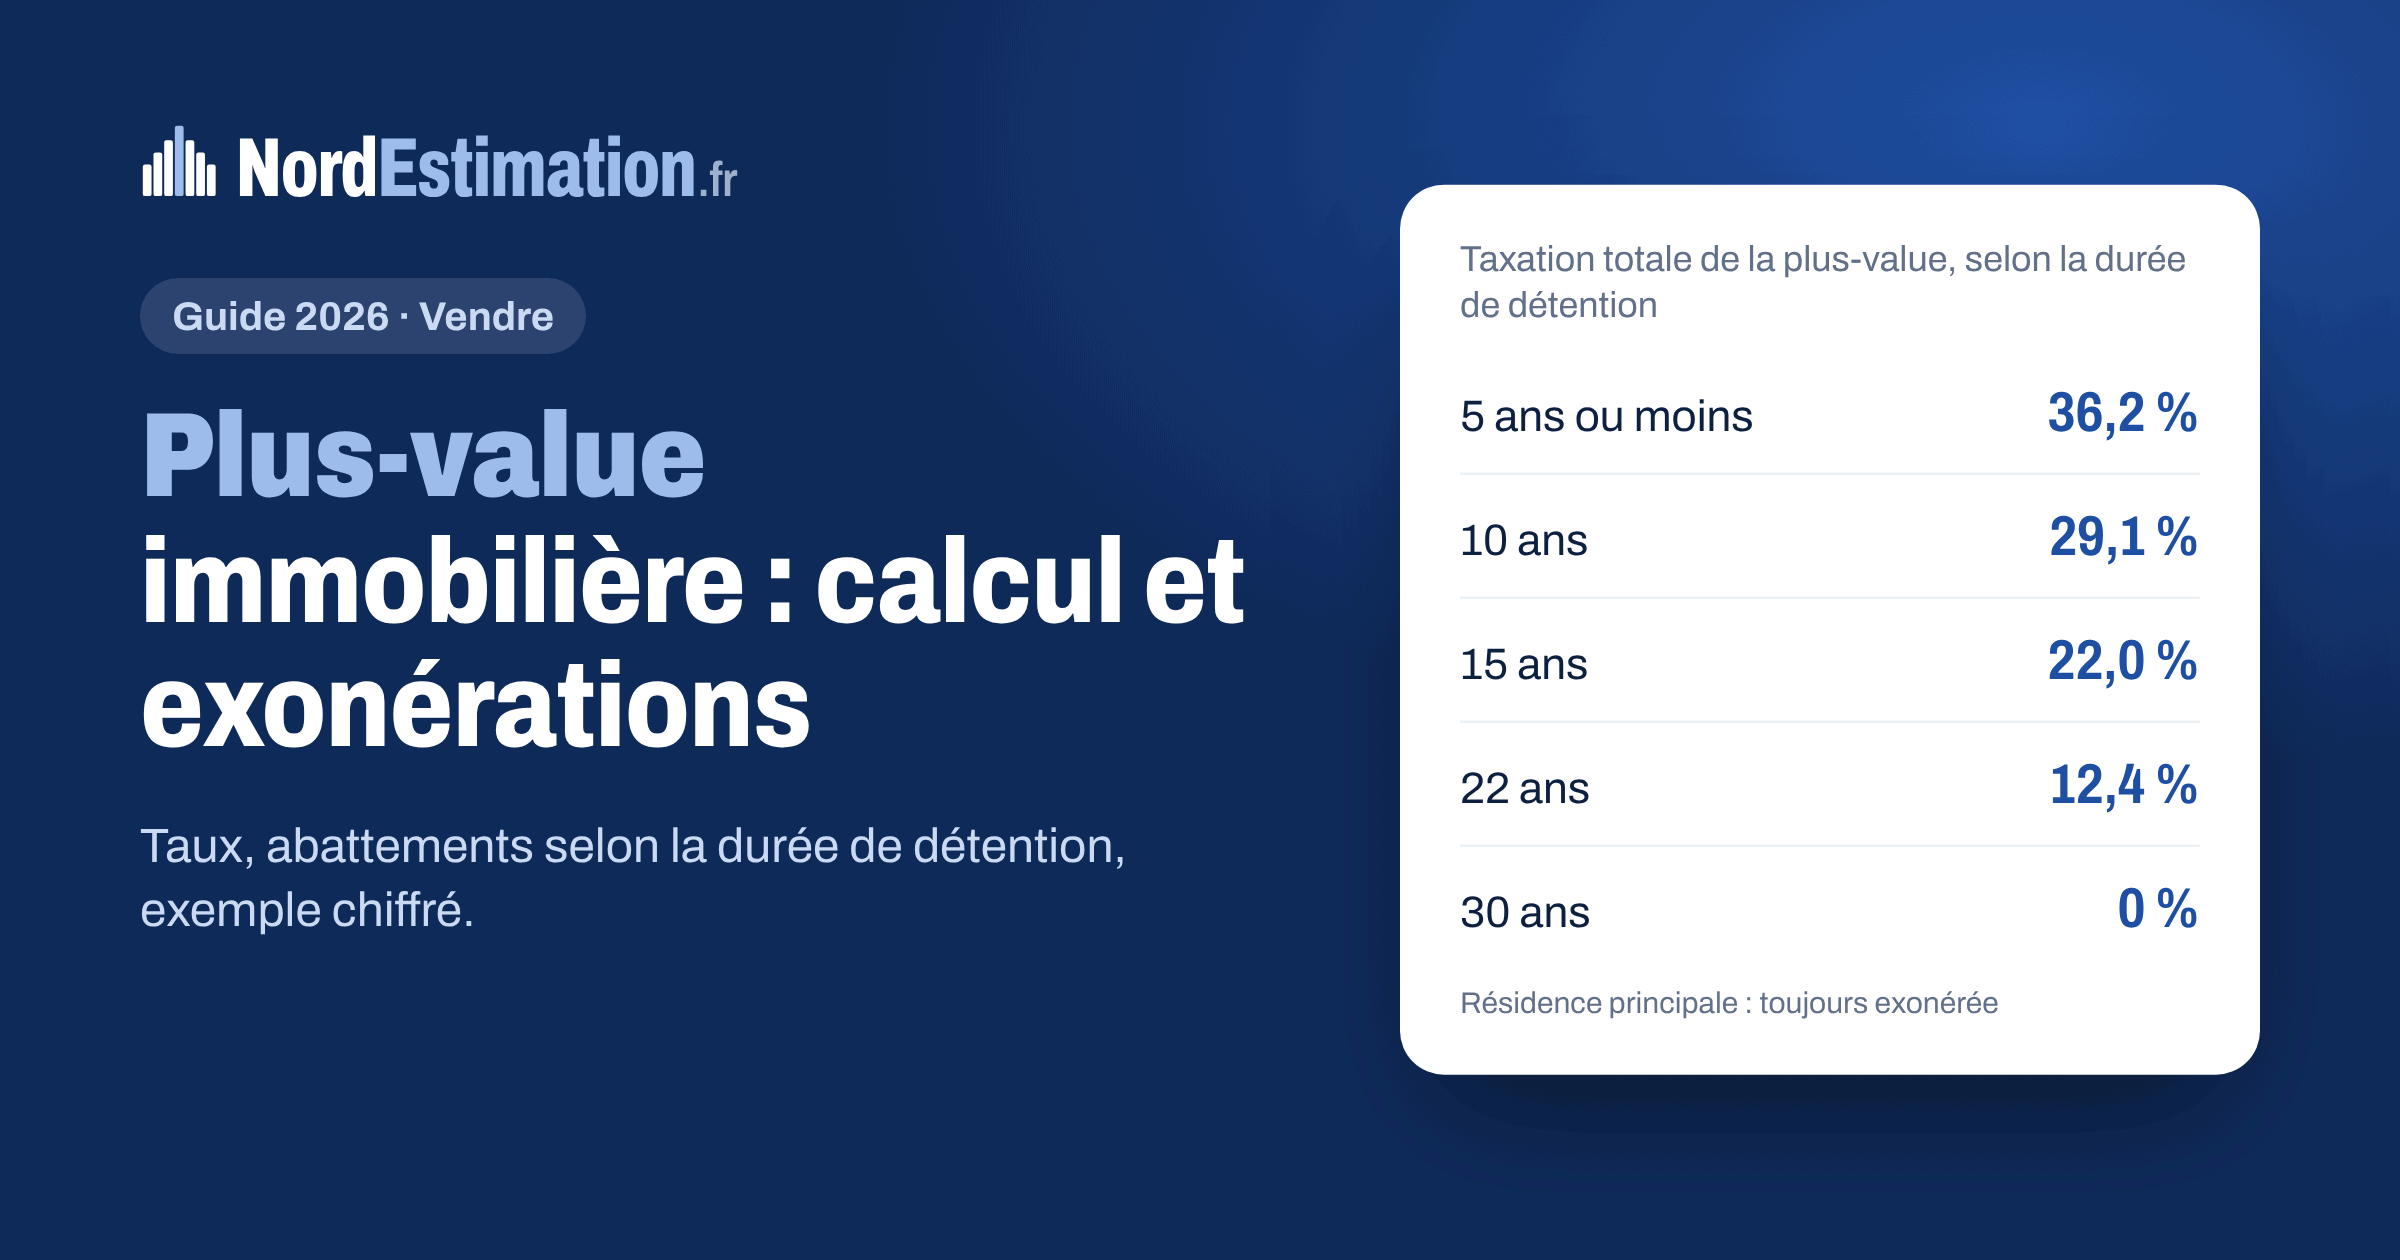
Plus vous gardez le bien longtemps, moins vous payez. Concrètement, un abattement s’applique à partir de la sixième année de détention. Il est de 6 % par an pour l’impôt sur le revenu, puis de 4 % la 22e année. Pour les prélèvements sociaux, il est plus lent : 1,65 % par an, 1,60 % la 22e année, puis 9 % par an.
| Durée de détention | Abattement sur l’impôt (19 %) | Abattement sur les prélèvements sociaux (17,2 %) | Taxation totale de la plus-value |
|---|---|---|---|
| 5 ans ou moins | 0 % | 0 % | 36,2 % |
| 10 ans | 30 % | 8,25 % | 29,1 % |
| 15 ans | 60 % | 16,5 % | 22,0 % |
| 20 ans | 90 % | 24,75 % | 14,8 % |
| 22 ans | 100 % | 28 % | 12,4 % |
| 25 ans | 100 % | 55 % | 7,7 % |
| 30 ans | 100 % | 100 % | 0 % |
Autrement dit, l’impôt sur le revenu disparaît après 22 ans, et les prélèvements sociaux après 30 ans.
Exemple : une maison achetée 150 000 € et revendue 215 000 €
Prenons une maison louée, achetée 150 000 € il y a douze ans et revendue 215 000 € en 2026. L’écart est de 65 000 €, mais la plus-value imposable est bien plus faible.
- Prix d’acquisition corrigé : 150 000 € + 11 250 € de frais (forfait de 7,5 %) + 22 500 € de travaux (forfait de 15 %) = 183 750 €.
- Plus-value brute : 215 000 € − 183 750 € = 31 250 €.
- Impôt sur le revenu : abattement de 42 % pour sept années au-delà de la cinquième. Il reste 18 125 € taxés à 19 %, soit 3 444 €.
- Prélèvements sociaux : abattement de 11,55 %. Il reste 27 641 € taxés à 17,2 %, soit 4 754 €.
Au final, l’impôt s’élève à environ 8 200 €, soit 12,6 % de l’écart entre le prix d’achat et le prix de vente. Le vendeur conserve donc près de 57 000 € de gain net.
Dans les Hauts-de-France, dix ans de hausse des prix
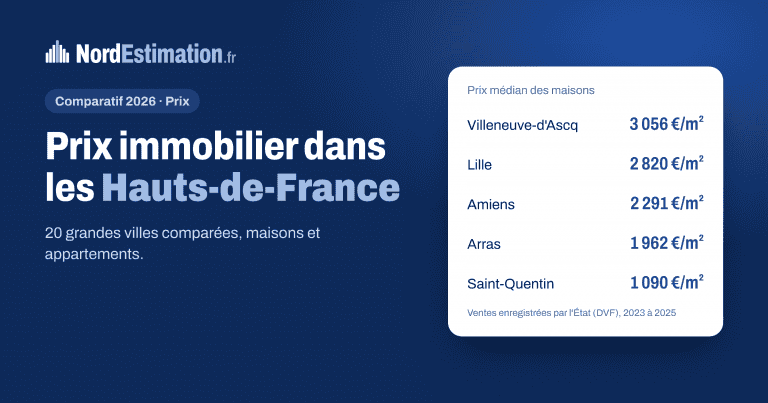
Beaucoup de propriétaires de la région sont concernés, car les prix ont nettement monté. Entre 2015 et 2025, le prix médian au m² des maisons a ainsi progressé de :
- 39 % à Arras ;
- 33 % à Dunkerque et à Boulogne-sur-Mer ;
- 24 % à Tourcoing ;
- 17 % à Roubaix et 16 % à Amiens.
Ces chiffres proviennent des ventes enregistrées par l’État (données DVF). Un bien acheté il y a dix ans dégage donc souvent une plus-value. Pour connaître l’évolution dans votre commune, consultez nos prix immobiliers par commune.
Les principales exonérations
Outre la résidence principale, plusieurs situations vous dispensent de l’impôt.
- La durée de détention : exonération d’impôt sur le revenu après 22 ans, et exonération totale après 30 ans.
- Un prix de vente de 15 000 € au plus, par exemple pour un garage ou une parcelle.
- La première vente d’un logement autre que la résidence principale. Vous ne devez pas avoir été propriétaire de votre résidence principale depuis quatre ans. De plus, vous devez utiliser le prix de vente dans les 24 mois pour acheter ou construire votre résidence principale.
- Les retraités et les personnes invalides aux revenus modestes, sous conditions de ressources.
- Les personnes entrées en maison de retraite ou en EHPAD, si elles vendent leur ancien logement dans les deux ans, sous conditions de ressources.
Déclaration et paiement : le notaire s’en charge
Vous n’avez aucune démarche à faire le jour de la vente. En effet, le notaire calcule la plus-value, remplit la déclaration et prélève l’impôt sur le prix de vente. Vous recevez donc le prix déjà diminué de l’impôt. L’année suivante, vous reportez simplement le montant de la plus-value dans votre déclaration de revenus.
Avant de vendre, commencez par connaître la valeur actuelle de votre bien : c’est elle qui détermine votre plus-value immobilière. Faites une estimation gratuite en ligne, puis comparez avec les ventes réalisées autour de votre adresse. Si vous hésitez encore, notre guide vendre ou louer son bien peut vous aider à trancher.
Source officielle : Impôt sur le revenu, plus-value immobilière (service-public.gouv.fr).
Questions fréquentes
Faut-il payer une plus-value immobilière sur sa résidence principale ?
Non. La vente de la résidence principale est totalement exonérée, quel que soit le montant du gain. Le logement doit être votre habitation habituelle au jour de la vente, ou être vendu dans un délai normal après votre départ.
Au bout de combien d’années est-on exonéré de plus-value immobilière ?
L’impôt sur le revenu de 19 % disparaît après 22 ans de détention. Les prélèvements sociaux de 17,2 % disparaissent après 30 ans. Entre les deux, vous ne payez donc que des prélèvements sociaux réduits.
Comment se calcule la plus-value sur une maison héritée ?
Le prix d’acquisition est la valeur déclarée dans la succession, augmentée des droits de succession et des frais payés. La durée de détention démarre au jour du décès. Si la maison est vendue rapidement au prix déclaré, la plus-value est donc faible ou nulle.
Qui paie l’impôt sur la plus-value, et quand ?
C’est le vendeur. Le notaire prélève l’impôt sur le prix de vente le jour de la signature de l’acte, puis le reverse à l’administration. Vous n’avez donc rien à avancer.
Votre bien vaut combien ?
Estimation à partir des ventes réelles de votre secteur, en 2 minutes.
Conseiller immobilier, Hauts-de-France